Definisi satu kalimat: funding rate adalah biaya penyeimbang yang secara berkala dibayarkan antara pihak long dan short di pasar kontrak perpetual. Bila tarifnya positif, yang long membayar kepada yang short; bila negatif, sebaliknya.
Kenapa perlu uang ini? Karena kontrak perpetual adalah penemuan yang aneh: ia mengikuti harga spot tetapi tidak pernah jatuh tempo. Tanpa tali bernama tanggal jatuh tempo, harga kontrak gampang hanyut menjauhi harga spot. Funding rate adalah tali itu — ketika harga kontrak lebih tinggi daripada spot (pihak long terlalu bersemangat), pihak long diminta membayar secara berkala sebagai peredam; ketika lebih rendah, kebalikannya. Pasar memberi suara dengan uang, lalu meluruskan dirinya dengan uang.
Tulisan ini membahas funding rate, bukan mengajakmu membuka kontrak. Kontrak perpetual membawa leverage bawaan; ketika harga bergerak berlawanan, kerugian ikut berlipat dan margin bisa habis seluruhnya dalam satu gejolak tajam. "Bisa kehilangan seluruh modal" di dunia kontrak bukan peringatan, melainkan kejadian sehari-hari. Untuk pemula, perlakukan ini sebagai bahan bacaan, bukan panduan operasi.
Siapa membayar siapa, dan kapan
Sebagian besar bursa menyelesaikan funding setiap 8 jam (sebagian pasangan atau platform memakai 4 jam atau bahkan 1 jam, patokannya tampilan halaman saat itu). Deretan data di halaman kontrak menampilkan dua hal sekaligus: perkiraan tarif periode berjalan, dan hitung mundur menuju penyelesaian berikutnya.
Pada detik penyelesaian, pemegang posisi saling mentransfer sebesar "nilai nominal posisi dikali tarif" — perhatikan, nilai nominal: dengan leverage sepuluh kali, dampak nyata tarifnya juga berlipat sepuluh. Angka 0,01% terlihat sepele, tetapi tiga kali sehari, dikalikan leverage, dan berbunga majemuk dalam jangka panjang, cukup untuk memakan seluruh keuntungan sebuah strategi. Itulah sebabnya pemain kontrak berpengalaman memperlakukannya sebagai biaya yang dihitung cermat, sementara pemula sering tidak sadar sedang membayar.
Tiga hal umum yang perlu diluruskan: uang ini bukan diambil bursa (bursa hanya juru transfer, uangnya mengalir antara long dan short); tanpa posisi tidak ada yang dibayar; dan menutup posisi sebelum penyelesaian berarti melewatkan periode itu.
Angkanya datang dari mana? Sederhananya, ia dihitung dari "seberapa jauh harga kontrak menyimpang dari harga spot" ditambah satu komponen suku bunga. Makin jauh menyimpang, makin ekstrem tarifnya. Kamu tidak perlu bisa menghitungnya; bursa menampilkan hasilnya. Yang perlu diingat hanya hubungan sebab-akibatnya: funding rate adalah bayangan dari premi. Makin mahal kontrak dibandingkan spot, makin banyak yang harus dibayar pihak long, sampai ada yang menyerah menutup posisi atau dana arbitrase masuk meratakan selisihnya.
Membedakan normal, kepanasan, dan panik
Perlakukan sebagai termometer dengan tiga zona suhu:
| Keadaan | Kira-kira seperti apa | Cara membacanya |
|---|---|---|
| Suhu normal | Positif tipis, di sekitar nilai dasar | Keseharian dengan sisi long sedikit unggul; tidak banyak yang perlu ditafsirkan |
| Kepanasan | Bertahan jauh di atas kebiasaan, koin utama pun berlipat | Long berleverage berdesakan. Tidak berarti besok turun, tetapi begitu terjadi koreksi, likuidasi beruntun memperbesar penurunannya. Keserakahan itu sendiri menjadi sumber risiko |
| Negatif dalam | Negatif dan bertahan | Emosi bearish begitu pekat sampai orang rela membayar untuk short; sering muncul setelah penurunan panik. Reli akibat short squeeze biasanya tumbuh dari pembacaan semacam ini |
Inti cara membacanya sama persis dengan RSI: nilai ekstrem adalah gambaran keadaan risiko, bukan perintah melawan arah. Tarif bisa kepanasan berminggu-minggu sementara harga terus naik; bisa negatif dalam berhari-hari sementara harga terus turun. Ia memberitahumu seberapa padat lapangannya dan seberapa mengerikan jadinya kalau sisi yang padat itu terinjak-injak, kapan terinjaknya, ia tidak tahu.
Kenapa pemain spot juga perlu melihatnya
Mungkin kamu berpikir: saya cuma beli spot, apa urusan saya dengan suhu para pemain kontrak? Urusannya langsung — likuidasi di pasar kontrak menghantam harga spot.
Tarif yang lama kepanasan berarti banyak sekali long berleverage tinggi menumpuk di lapangan. Begitu harga turun sedikit, kelompok paling rapuh dilikuidasi paksa, tekanan jual dari likuidasi menekan harga lebih jauh, lalu memicu gelombang likuidasi berikutnya. Air terjun likuidasi beruntun itu sama-sama mengguyur pemegang spot. Sebaliknya, short squeeze di bawah tarif negatif dalam juga bisa mengangkat harga spot dengan tiba-tiba.
Karena itu kebiasaan saya: bertumpu pada spot, tetapi setiap hari melirik tarif BTC dan ETH sebagai pengukur "seberapa penuh leverage di pasar hari ini". Tarif adem berarti naik-turunnya sebagian besar didorong dana spot yang sesungguhnya; tarif ekstrem berarti pergerakannya bercampur banyak busa leverage. Naiknya semu, turunnya galak, dan saat mengambil keputusan sisakan tiga bagian ruang cadangan. Dipakai bersama volume dan posisi, penilaianmu atas "kadar sebuah pergerakan" menjadi jauh lebih berdimensi.
Yang paling sering disalahpahami
Salah paham satu: "funding rate itu biaya yang dipungut bursa." Bukan. Biaya transaksi adalah ongkos jalan yang kamu bayar kepada bursa; funding adalah transfer antara long dan short, dan bursa tidak mengambil sepeser pun darinya (penghasilan bursa datang dari biaya transaksi kontraknya). Mencampur keduanya membuatmu salah menilai asal biaya memegang posisi, dan melewatkan sudut pandang penting bahwa uang yang kamu bayar sedang mengalir ke lawan transaksimu.
Salah paham dua: "tarifnya setinggi ini, pasti mau turun, cepat short." Memperlakukan termometer sebagai sakelar adalah penyakit umum semua indikator emosi. Tarif kepanasan menggambarkan kepadatan, bukan waktu. Sikap yang benar adalah memperlakukannya sebagai koefisien risiko: saat tarif ekstrem, kurangi leverage, kecilkan posisi, rapatkan stop — bukan menebak puncak dan dasar.
Salah paham tiga: "tarif negatif berarti uang gratis, tinggal pegang long sambil rebahan." Tidak ada makan siang seperti itu. Latar munculnya tarif negatif biasanya penurunan yang panik; demi pemasukan beberapa per seribu tiap 8 jam kamu menampung posisi long, sementara risiko yang kamu tanggung adalah harga turun 10% lagi, memungut recehan di depan mesin gilas. Di pasar memang ada permainan arbitrase "lindung nilai spot terhadap kontrak untuk memanen funding", tetapi ia menuntut pengelolaan posisi dua sisi, perpindahan dana, dan perlindungan likuidasi sebagai satu paket keahlian, jauh melampaui kerumitan yang pantas disentuh pemula. Cukup tahu bahwa hal itu ada.
Di mana melihatnya
Tiga tempat, dari yang dangkal ke dalam: deretan data di halaman perdagangan kontrak (tarif periode berjalan dan hitung mundur, paling seketika); halaman funding rate real-time milik bursa (seluruh pasangan dalam satu tampilan, cocok untuk membandingkan); dan grafik riwayat tarif di situs-situs data (untuk melihat tren serta di posisi mana nilai ekstremnya pernah muncul).
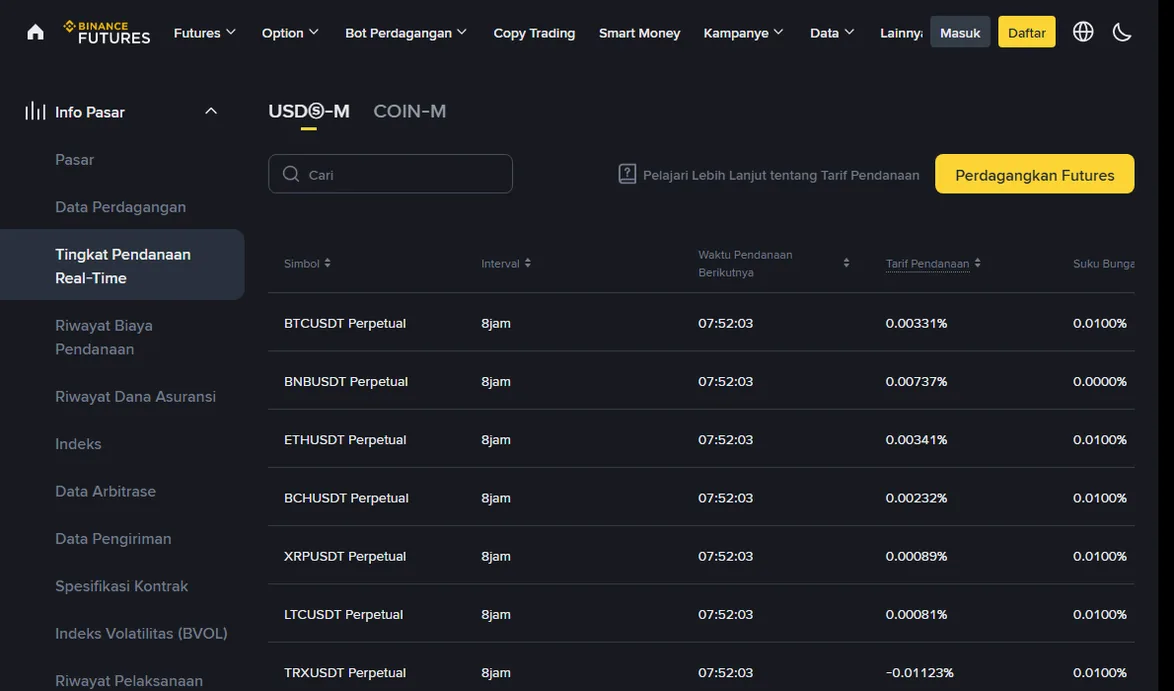
Untuk latihan, mulai saja dari yang kedua: setiap hari lirik sekali, lalu selama dua minggu cocokkan "ketinggian air tarif hari ini" dengan "temperamen pergerakan hari ini". Kamu akan menumbuhkan perasaan sendiri, dan itu lebih melekat daripada menghafal mantra mana pun.
Saat melihat, biasakan dua hal. Pertama, lihat BTC dan ETH bersamaan: kalau keduanya ekstrem searah, itu emosi seluruh pasar; kalau hanya satu koin yang ekstrem, kemungkinan besar itu urusan koin tersebut sendiri. Kedua, perhatikan "ketidakcocokan" antara tarif dan harga: harga bergerak mendatar tetapi tarif terus merangkak naik berarti leverage long diam-diam menumpuk di bawah permukaan. Permukaan air yang tenang justru sedang menambah bubuk mesiu, dan keheningan semacam itu lebih layak diwaspadai daripada naik-turun yang ribut.
Sekali lagi seperti di pembuka: memahami funding rate dan memakai leverage adalah dua hal berbeda. Yang pertama informasi gratis, yang kedua risiko mahal. Sebelum kamu memikirkan matang-matang ukuran posisi dan batas kerugianmu, jangan sentuh tombol pasang order di halaman kontrak.